Льготная ипотека под 2% в Мариуполе: условия, документы и покупка квартиры в новостройке
10 мин
496
Государственная программа льготной ипотеки позволяет гражданам России приобрести первичное жилье в Мариуполе по ставке до 2% годовых. Базовые параметры: первоначальный взнос от 10,1% и максимальная сумма кредита до 6 млн рублей.
Ниже собрали основные параметры программы, перечень документов и порядок покупки квартиры в новостройке. Условия банков, цены и наличие квартир могут меняться, поэтому окончательный расчет выполняется для выбранного лота перед сделкой.
Основные условия льготной ипотеки под 2%
|
Параметр |
Условие |
|
Кто может подать заявку |
Гражданин РФ, который соответствует требованиям банка |
|
Ставка |
До 2% годовых при соблюдении условий программы и кредитного договора |
|
Максимальная сумма кредита |
До 6 млн рублей |
|
Первоначальный взнос |
От 10,1% стоимости квартиры |
|
Срок кредита |
До 30 лет |
|
Что можно купить |
Квартиру в строящемся доме по ДДУ или готовую квартиру напрямую у застройщика |
|
Срок программы для покупки жилья в ДНР |
До 31 декабря 2030 года включительно |
Кто может оформить ипотеку под 2%
Подать заявку на покупку квартиры в новостройке Мариуполя может гражданин России независимо от региона постоянной регистрации, профессии и семейного положения
При рассмотрении заявки банк оценивает:
-
уровень дохода и постоянную занятость;
-
текущую кредитную нагрузку и кредитную историю;
-
наличие собственных средств на взнос (от 10,1%);
-
возраст заемщика на момент полного погашения долга;
-
финансовые показатели созаемщика (если есть).
Какую недвижимость можно купить по льготной ипотеке
Программа работает только на первичном рынке. По ней можно приобрести:
-
строящуюся квартиру у девелопера по договору долевого участия (ДДУ);
-
готовую квартиру у застройщика по договору купли-продажи.
Покупка жилья у физического лица («вторичка») под действие программы не попадает.
Какие квартиры можно купить в проектах ГК «Садовое кольцо»
|
Проект |
Формат |
Срок ввода |
Площадь квартир |
Минимальная стоимость |
|
Комфорт-класс, квартал из восьми домов |
III квартал 2027 — IV квартал 2028, в зависимости от корпуса |
28–71,4 м² |
от 5,1 млн ₽ |
|
|
18-этажный дом на первой береговой линии |
IV квартал 2027 |
28,9–71,5 м² |
от 6,7 млн ₽ |
«Садовые кварталы» — жилой комплекс комфорт-класса на улице Артема. Проект включает несколько корпусов разной этажности, дворовые пространства и коммерческие помещения на первых этажах. Он подойдет тем, кто выбирает городскую среду и инфраструктуру внутри квартала.
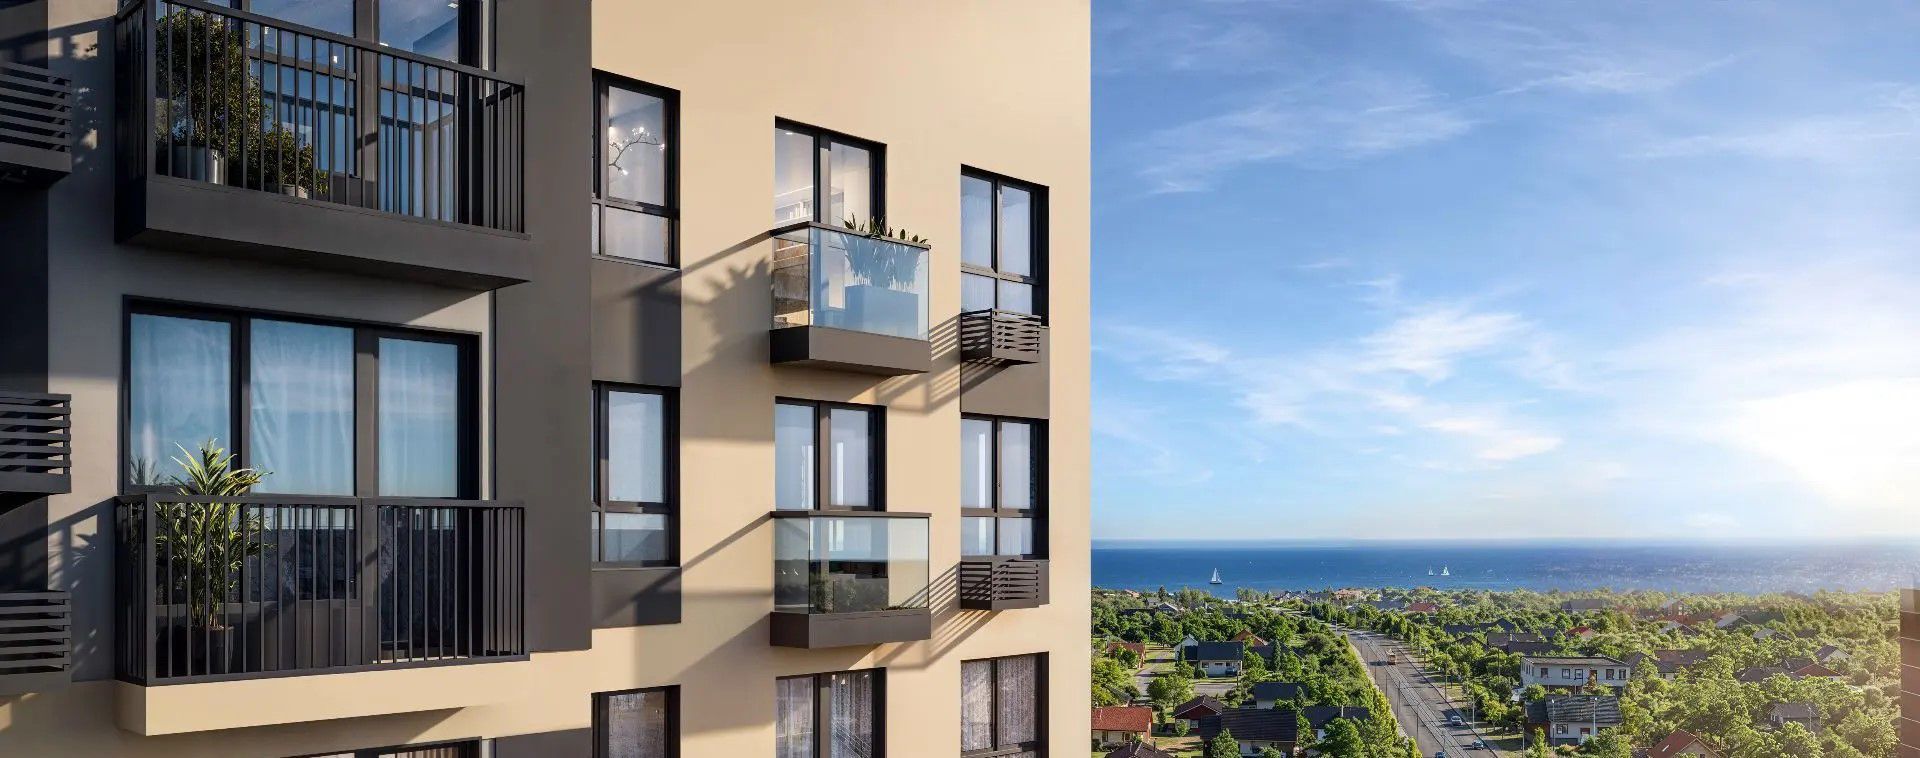
«Дом у моря» — 18-этажный жилой комплекс на проспекте Адмирала Лунина на 258 квартир. Его особенности — близость к побережью и видовые характеристики части квартир.
Что делать, если квартира стоит дороже 6 млн рублей
Лимит в 6 млн рублей ограничивает размер кредита, а не стоимость жилья. Разницу между ценой квартиры и суммой займа покупатель покрывает за счет собственных средств.
Примерный расчет (ставка 2%, срок 30 лет):
-
Студия 28,5 м² в «Садовые кварталы». Цена: 5 169 045 ₽. Свои средства (10,1%): 522 074 ₽. Кредит: 4 646 971 ₽. Платеж: ≈ 17 176 ₽/мес.
-
Студия 29 м² в «Дом у моря». Цена: 6 774 951 ₽. Свои средства: 774 951 ₽. Кредит: 6 000 000 ₽. Платеж: ≈ 22 177 ₽/мес.
(Расчет ориентировочный, не включает обязательное банковское страхование и сопутствующие расходы).
Требования к документам
Точный список определяет банк. Стандартный пакет включает:
-
паспорт гражданина РФ;
-
СНИЛС;
-
справку о доходах и документы, подтверждающие занятость;
-
анкету-заявление.
При использовании материнского капитала нужны сертификат, справка об остатке средств и документы на детей.
Подробный общий порядок сделки и базовый перечень документов приведены в инструкции «Как купить квартиру».
Какие банки работают по программе
Ипотеку для покупки жилья в ДНР, ЛНР, Запорожской и Херсонской областях выдают:
-
ПСБ;
-
Сбербанк;
-
ВТБ.
Перечень банков-участников и условия их продуктов меняются. Актуальный список публикует оператор программы ДОМ.РФ. Перед бронированием лучше уточнить актуальную информацию.
Как предыдущая льготная ипотека влияет на участие
Для федеральных программ действует правило «одна льготная ипотека в одни руки». Если после 23 декабря 2023 года вы уже брали семейную, IT- или дальневосточную ипотеку (как заемщик или созаемщик), банк может отказать в кредите под 2%. Обязательно сообщите менеджеру обо всех действующих займах до бронирования квартиры.
Как проходит сделка
-
Расчет бюджета. Определяем комфортный взнос и ежемесячный платеж.
-
Выбор квартиры. Сравниваем планировки, цены и сроки ввода.
-
Одобрение в банке. Подаем документы на ипотеку.
-
Подписание договоров. Оформляем кредитный договор с банком и ДДУ с застройщиком. Важно: если квартира покупается с отделкой, на ремонт заключается отдельный договор.
-
Регистрация. Сделка регистрируется в Росреестре, первоначальный взнос и кредитные деньги переводятся на безопасный счет эскроу.
-
Выдача ключей. После достройки дома, ввода в эксплуатацию и подписания акта приема-передачи ключи передаются собственнику.
Менеджер ГК «Садовое кольцо» поможет подобрать планировки, сделать предварительный расчет и подготовить документы для банка. Окончательное решение о кредите принимает банк.
Подобрать квартиру: в ЖК «Садовые кварталы» или в ЖК «Дом у моря».
Частые вопросы
Нужна ли регистрация в Мариуполе или ДНР?
Нет. Оформить кредит может житель любого региона РФ при соответствии требованиям банка.
Можно ли купить квартиру на вторичном рынке?
Нет. Покупка квартиры у физического лица по этой программе сейчас не предусмотрена. Льготная ипотека распространяется на первичное жилье у застройщика.
Можно ли использовать материнский капитал?
Да. Сертификат можно направить на взнос или частичное досрочное погашение.
Можно ли оформить ипотеку с созаемщиком?
Да, если это допускает банк. Доход созаемщика может увеличить доступную сумму кредита. При этом участие в льготной программе может повлиять на его право оформить другую федеральную льготную ипотеку в будущем.
Сохранится ли ставка 2% на весь срок?
Да, если вы соблюдаете условия договора (например, вовремя продлеваете полис страхования жизни и имущества). При отказе от страховки банк имеет право поднять ставку.
Можно ли погасить ипотеку досрочно?
Да, без штрафов и комиссий. При досрочном погашении можно уменьшить либо срок кредита, либо размер ежемесячного платежа.
Когда передаются ключи?
Если квартира находится в стадии строительства, ключи передают после завершения строительства, ввода дома в эксплуатацию и подписания акта приема-передачи. Конкретный срок указан в договоре.
Материал носит информационный характер и не является публичной офертой. Цены, наличие квартир, состав банков и условия кредитования могут измениться. Перед сделкой необходимо получить актуальный расчет и ознакомиться с договорными документами.
Статьи о недвижимости
